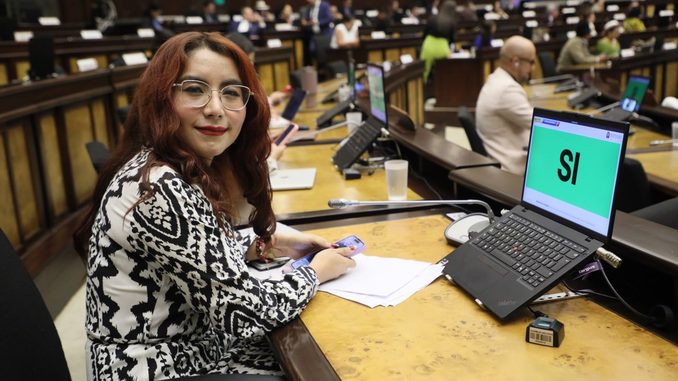
La Asamblea Nacional aprobó de forma definitiva las reformas al Código Tributario este 6 de octubre de 2026. El proyecto legislativo, orientado a actualizar una normativa vigente desde 1975, recibió el respaldo de 83 votos a favor en el Pleno tras incorporar 21 observaciones durante su segundo debate.
La votación contó con el respaldo de la bancada oficialista de Acción Democrática Nacional (ADN) y sus aliados, mientras que el sector del correísmo votó en contra. De acuerdo con la asambleísta Nathaly Farinango, presidenta de la Comisión de Régimen Económico, el objetivo central de esta reforma es actualizar el marco jurídico, garantizando el debido proceso y protegiendo los derechos de los contribuyentes frente a la administración fiscal.
Principales modificaciones aprobadas
- Protección de cuentas bancarias: El Servicio de Rentas Internas (SRI) y demás entidades de control no podrán bloquear ni retener cuentas bancarias de manera arbitraria. Deberán realizar una notificación formal previa y otorgar un plazo de 20 días. Además, las retenciones no podrán superar el monto de la deuda ni duplicarse en varias entidades financieras.
- Plazos ágiles para reclamos y devoluciones: Se establecen tiempos máximos para la respuesta estatal. Las solicitudes de devolución de impuestos por pagos en exceso deberán ser resueltas en un límite de 120 días. En el caso de los recursos extraordinarios de revisión, el plazo máximo será de 180 días; de no haber respuesta, se aplicará el rechazo tácito, habilitando al ciudadano a acudir directamente a la vía judicial.
- Nuevos canales de notificación: Se priorizará el canal o dirección registrado formalmente por el contribuyente. Las notificaciones digitales se enviarán obligatoriamente tanto al buzón tributario como al correo electrónico personal designado.
- Multas calculadas en salarios básicos (SBU): Con el fin de evitar la obsolescencia de los montos fijos en dólares, las multas por infracciones y faltas reglamentarias se calcularán en función del Salario Básico Unificado (SBU). De este modo, los valores se ajustarán automáticamente cada año según varíe el salario mínimo.
- Ejecución coactiva y determinación: La norma redefine y aclara las facultades regulatorias de las autoridades fiscales respecto a las impugnaciones, la rectificación de errores administrativos y los procesos de ejecución coactiva.
El proyecto de ley será remitido de inmediato al Ejecutivo para su respectiva objeción o sanción definitiva antes de su publicación en el Registro Oficial.