que oscilaban entre los 1,000 y 2,075 Salarios Básicos Unificados (SBU). Bajo el salario básico fijado en USD 482, las sanciones significaban un desembolso obligatorio de entre USD 482,000 y USD 1’000,150, sin importar el monto real de la evasión u omisión.
El presidente Daniel Noboa vetó este apartado argumentando que las sumas fijas representaban una «carga económica excesiva» y podían transformarse en un mecanismo «confiscatorio y arbitrario» de recaudación.
Con el cambio aprobado, la nueva estructura de multas queda diseñada de la siguiente forma:
- Sanción porcentual: La multa pasa a ser del 0.5% del valor total de los activos no reportados en el extranjero.
- Límite máximo: El tope de la infracción no podrá exceder el valor de 2,075 SBU (USD 1’000,150).
- Incentivo por regularización: Si el contribuyente presenta su declaración de forma extemporánea por voluntad propia antes de recibir una notificación del Servicio de Rentas Internas (SRI), la multa se reducirá a la mitad (0.25%).
- Patrimonio local sin cambios: Quienes no declaren sus bienes localizados dentro de Ecuador continuarán pagando las multas regulares ya vigentes, las cuales van desde los USD 500 hasta los USD 1,500.
Posturas divididas y debate político
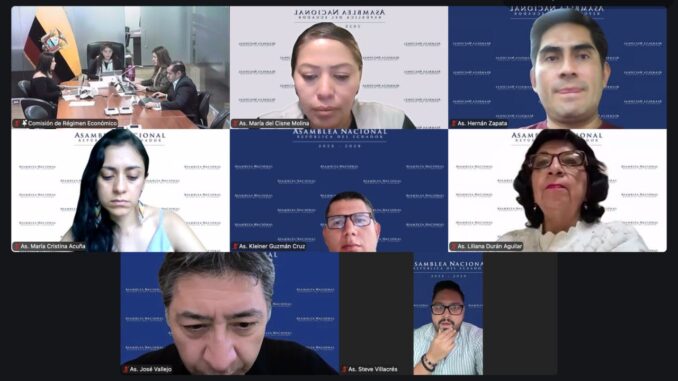
La asambleísta y presidenta de la Comisión de Régimen Económico, Nathaly Farinango (ADN), defendió el allanamiento aduciendo que la medida busca salvaguardar la seguridad jurídica y el principio constitucional de proporcionalidad, evitando golpear erróneamente a contribuyentes de rangos menores o con fallos formales involuntarios.
En la acera opuesta, asambleístas de la oposición —pertenecientes al movimiento Revolución Ciudadana (RC)— votaron en contra de la propuesta del Ejecutivo. Bloques críticos, junto con figuras como el exministro Ricardo Patiño, señalaron en plataformas públicas que este cambio representa una «rebaja de multas» que favorece y beneficia a sectores de altos patrimonios que esconden capitales en el extranjero, disminuyendo el impacto penalizador de la ley fiscal.
Tras la resolución del Pleno, el texto reformado será remitido de forma oficial para su promulgación y posterior publicación en el Registro Oficial, con lo cual la norma entrará formalmente en vigor en el territorio nacional. (I)